

Geld sparen im Alltag: 15 clevere Tipps, die wirklich etwas bringen
Geld sparen ohne großen Verzicht? Mit diesen 15 Alltagstipps senkst du deine Ausgaben und schaffst mehr finanziellen Spielraum.

Geld sparen im Alltag leicht gemacht: 15 praktische Tipps für Einkauf, Verträge, Auto, Energie und Freizeit – ohne unnötigen Verzicht.
🤑 Key Facts im Überblick
Geld sparen im Alltag: Warum kleine Veränderungen oft mehr bringen als große Vorsätze
Mehr Geld auf dem Konto, ohne dafür auf alles verzichten zu müssen? Das klingt zunächst nach einem der üblichen Versprechen aus der Finanzratgeber-Ecke. Tatsächlich steckt dahinter aber ein ziemlich einfacher Gedanke: Wer seine alltäglichen Ausgaben kennt und bewusst steuert, kann häufig überraschend viel Geld sparen. Nicht durch radikalen Konsumverzicht, sondern durch bessere Entscheidungen.
Ob der tägliche Coffee-to-go, ungenutzte Abonnements, teure Versicherungen oder spontane Online-Bestellungen – viele kleine Ausgaben fallen kaum auf. Erst am Monatsende stellt sich die Frage, wo das Geld eigentlich geblieben ist. Besonders tückisch sind Kosten, die automatisch abgebucht werden oder längst zur Gewohnheit geworden sind.
Dabei bedeutet Sparen nicht zwangsläufig, weniger Lebensqualität zu haben. Im Gegenteil: Wer unnötige Ausgaben reduziert, schafft sich finanziellen Spielraum für Dinge, die ihm wirklich wichtig sind. Das kann der nächste Urlaub sein, ein neues Fahrrad, ein gutes Abendessen oder einfach das beruhigende Gefühl, für unerwartete Rechnungen gerüstet zu sein.
1. Der Kassensturz: Wissen, wohin das Geld verschwindet
Wer sparen möchte, sollte zunächst wissen, wofür er sein Geld ausgibt. Das klingt selbstverständlich, doch viele Menschen können ihre monatlichen Fixkosten nur ungefähr beziffern. Miete, Versicherungen und Strom sind meist noch präsent. Schwieriger wird es bei Streamingdiensten, Lieferdiensten, spontanen Einkäufen und kleinen Kartenzahlungen.
Ein Haushaltsbuch kann helfen, diese Ausgaben sichtbar zu machen. Dafür muss niemand jeden Kassenzettel in einer komplizierten Excel-Tabelle erfassen. Viele Banking-Apps bieten inzwischen automatische Ausgabenkategorien. Alternativ genügt eine einfache Tabelle oder ein klassisches Haushaltsbuch. Entscheidend ist, mindestens vier Wochen lang möglichst vollständig zu dokumentieren, wohin das Geld fließt. Anschließend lassen sich unnötige Ausgaben identifizieren, ohne dass man sich gleich ein unrealistisches Sparprogramm auferlegt.
Spartipp: Besonders interessant sind wiederkehrende Beträge. Wer fünf unnötige Ausgaben von jeweils 10 Euro im Monat streicht, spart bereits 600 Euro im Jahr.
2. Abonnements ausmisten: Schluss mit den heimlichen Geldfressern
Streaming, Musik, Fitness, Cloud-Speicher, Apps und digitale Zeitungsabonnements: Einzelne Beträge erscheinen harmlos, zusammen können sie jedoch einen beträchtlichen Teil des Monatsbudgets beanspruchen. Besonders ärgerlich wird es, wenn Dienste bezahlt werden, die kaum noch jemand nutzt. Einmal im Quartal lohnt sich deshalb ein Blick auf sämtliche Daueraufträge, Lastschriften und Kreditkartenabrechnungen. Welche Dienste werden regelmäßig genutzt? Gibt es günstigere Tarife oder Familienoptionen? Und welche Abonnements können vollständig wegfallen?
Auch das Rotationsprinzip funktioniert gut: Statt drei Streamingdienste parallel zu bezahlen, nutzt man jeweils einen für einige Wochen und wechselt anschließend. So bleibt das Unterhaltungsangebot abwechslungsreich, ohne dauerhaft mehrere Beiträge zu zahlen.
3. Lebensmittel clever einkaufen – ohne schlechter zu essen
Beim Lebensmitteleinkauf liegt erhebliches Sparpotenzial. Allerdings geht es nicht darum, ausschließlich die billigsten Produkte zu kaufen. Viel wichtiger ist es, Lebensmittelverschwendung zu vermeiden, Angebote sinnvoll zu nutzen und spontane Einkäufe zu reduzieren. Ein Wochenplan mit vier bis fünf konkreten Gerichten schafft bereits Struktur. Wer vor dem Einkauf den Kühlschrank kontrolliert und anschließend eine Einkaufsliste schreibt, kauft seltener doppelt oder unnötig ein. Eigenmarken sind häufig günstiger als bekannte Markenprodukte, wobei sich ein Blick auf Zutaten, Qualität und Grundpreis lohnt.
Besonders praktisch ist es, größere Portionen zu kochen und einen Teil einzufrieren. Chili con Carne, Suppen, Aufläufe oder selbst gemachte Pastasoßen lassen sich gut vorbereiten. Das spart nicht nur Geld, sondern auch Zeit nach einem langen Arbeitstag.
Spartipp: Wer seine Lebensmittelausgaben um 15 Euro pro Woche reduziert, spart rechnerisch 780 Euro im Jahr.
4. Die 48-Stunden-Regel gegen spontane Käufe
Ein neues Smartphone, hochwertige Kopfhörer, eine Smartwatch oder die nächste Outdoor-Ausrüstung: Gerade Technik und Gadgets können ziemlich verlockend sein. Online-Shops machen es zudem leicht, Produkte innerhalb weniger Sekunden zu bestellen.
Die 48-Stunden-Regel hilft dabei, Impulskäufe zu vermeiden. Alles, was nicht dringend benötigt wird und einen selbst festgelegten Betrag überschreitet, bleibt zunächst zwei Tage auf der Wunschliste. Danach fällt die Entscheidung häufig deutlich rationaler aus.
Bei größeren Anschaffungen kann eine Wartezeit von 30 Tagen sinnvoll sein. Wer das Produkt anschließend immer noch benötigt und es sich leisten kann, kauft bewusster. Und manchmal stellt sich heraus, dass der vermeintlich unverzichtbare Gegenstand überhaupt nicht fehlt.
5. Stromverbrauch senken: Kleine Änderungen, langfristige Wirkung
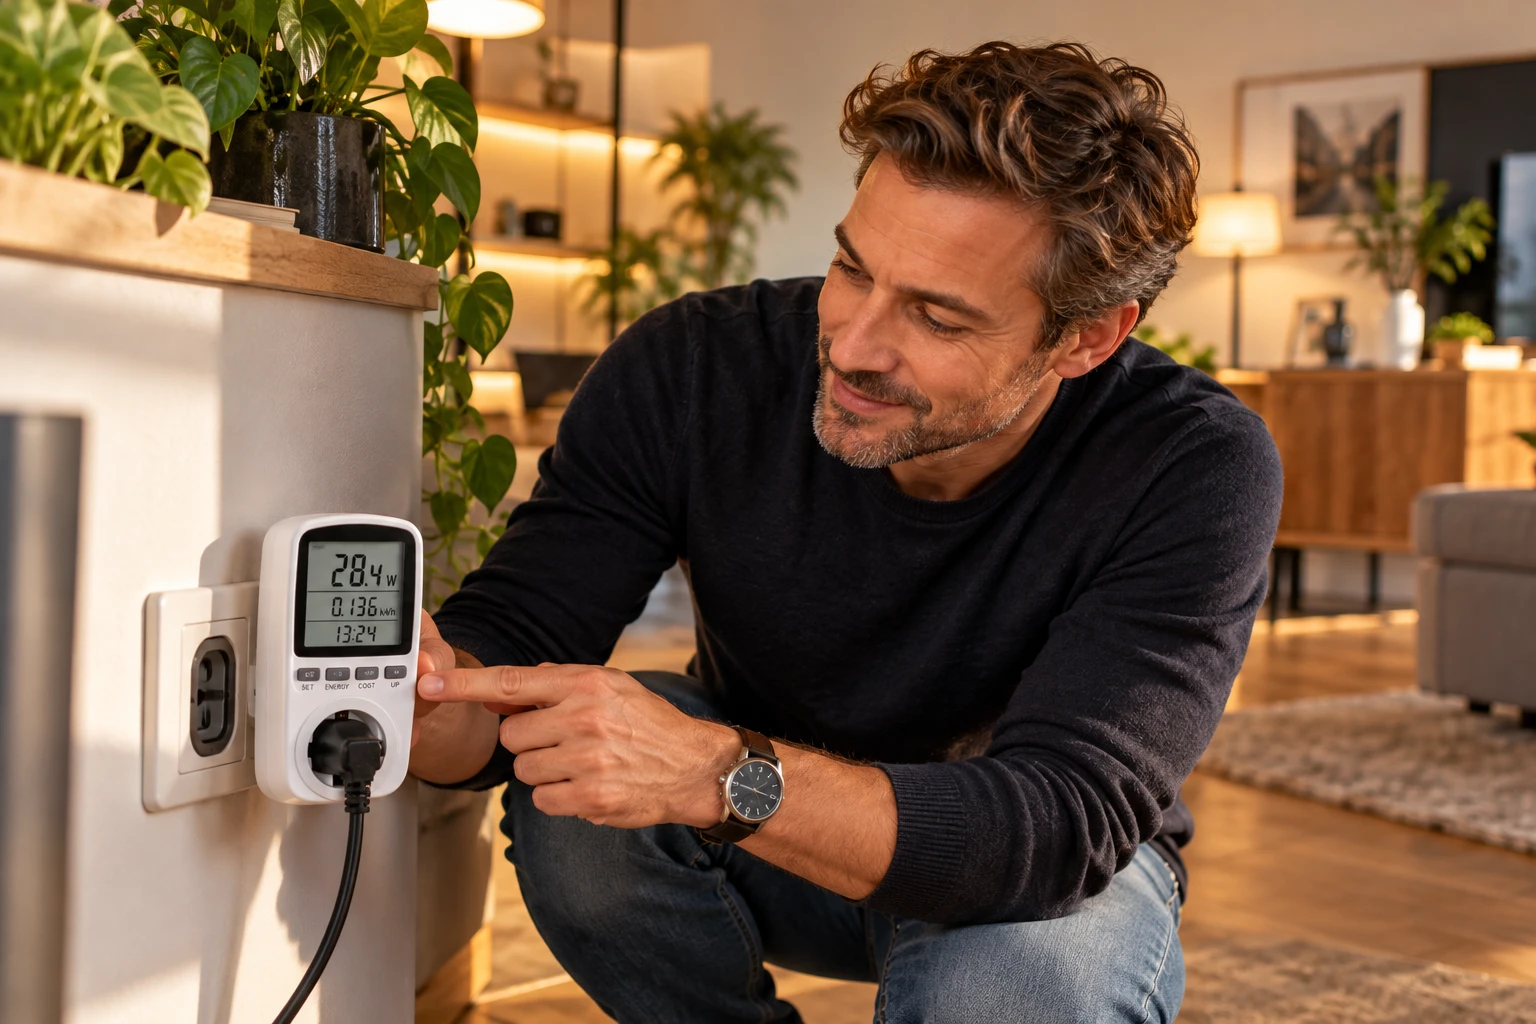
Strom gehört zu den laufenden Kosten, bei denen sich ein genauer Blick lohnt. Besonders Geräte mit hohem Energieverbrauch, etwa ältere Kühlgeräte, Wäschetrockner oder elektrische Heizgeräte, können die Rechnung deutlich beeinflussen.
Ein Strommessgerät zeigt, wie viel Energie einzelne Geräte tatsächlich verbrauchen. So lässt sich herausfinden, ob ein alter Zweitkühlschrank im Keller mehr kostet, als er an Nutzen bringt. Auch unnötiger Standby-Verbrauch lässt sich reduzieren, beispielsweise durch schaltbare Steckdosenleisten.
Wichtig ist allerdings, zwischen sinnvollen Maßnahmen und falscher Sparsamkeit zu unterscheiden. Einen funktionierenden Kühlschrank allein wegen eines geringfügig besseren Energielabels auszutauschen, rechnet sich nicht automatisch. Entscheidend sind Anschaffungskosten, tatsächliche Verbrauchsdifferenz und die voraussichtliche Nutzungsdauer.
6. Versicherungen überprüfen – aber nicht blind kündigen
Viele Versicherungsverträge laufen jahrelang unverändert weiter. Dabei verändern sich sowohl die Lebensumstände als auch die angebotenen Tarife. Ein regelmäßiger Vergleich kann sich deshalb lohnen. Besonders bei Kfz-Versicherungen, Hausratversicherungen oder zusätzlichen Schutzpaketen lohnt es sich, Leistungen und Beiträge zu überprüfen. Wichtig ist jedoch, nicht ausschließlich auf den günstigsten Preis zu achten. Eine niedrige Prämie hilft wenig, wenn entscheidende Risiken nicht abgesichert sind.
Private Haftpflichtversicherung und gegebenenfalls Berufsunfähigkeitsversicherung gehören beispielsweise zu den Absicherungen, bei denen eine vorschnelle Kündigung erhebliche finanzielle Nachteile haben kann. Bei einem Wechsel sollten Deckung, Ausschlüsse, Selbstbeteiligung und nahtloser Versicherungsschutz geprüft werden.
7. Beim Auto sparen, ohne auf Mobilität zu verzichten
Das Auto ist für viele Männer unverzichtbar, insbesondere auf dem Land oder bei längeren Arbeitswegen. Neben den Kraftstoffkosten fallen allerdings Versicherung, Wartung, Reifen, Steuer und Wertverlust an. Wer nur auf den Preis an der Zapfsäule schaut, unterschätzt deshalb die tatsächlichen Fahrzeugkosten.
Ein angepasster Fahrstil, korrekter Reifendruck und vorausschauendes Fahren können den Kraftstoffverbrauch reduzieren. Auch unnötige Dachträger oder schwere Gegenstände im Kofferraum kosten auf Dauer Energie.
Wer mehrere kurze Fahrten miteinander verbindet, spart zusätzlich Kilometer. Und bei Strecken, die sich problemlos mit dem Fahrrad erledigen lassen, kann das Auto gelegentlich stehen bleiben. Das spart Kraftstoff und bringt gleichzeitig Bewegung in den Alltag.
8. Verträge vergleichen: Treue lohnt sich nicht immer
Internet, Mobilfunk und Energieversorgung gehören zu den Bereichen, in denen Verbraucher regelmäßig ihre Konditionen prüfen sollten. Besonders nach dem Ende einer Mindestvertragslaufzeit können sich Preise verändern oder zuvor gewährte Rabatte entfallen.
Bei Mobilfunktarifen lohnt es sich beispielsweise, den tatsächlichen Datenverbrauch zu betrachten. Wer monatlich nur wenige Gigabyte benötigt, muss nicht zwangsläufig für ein besonders großes Datenpaket bezahlen.
Beim Strom- oder Gastarif sollten neben dem Arbeitspreis auch Grundpreis, Vertragslaufzeit, Preisgarantie und Kündigungsbedingungen berücksichtigt werden. Vorsicht ist bei ungewöhnlich hohen Neukundenboni geboten, die einen Tarif nur im ersten Jahr attraktiv erscheinen lassen.
9. Gebraucht kaufen: Warum neu nicht immer besser ist
Ob Werkzeug, Sportausrüstung, Möbel oder Unterhaltungselektronik: Viele Produkte verlieren unmittelbar nach dem Kauf erheblich an Wiederverkaufswert. Für Käufer kann das eine gute Gelegenheit sein, hochwertige Gegenstände deutlich günstiger zu erwerben.
Besonders bei selten genutzten Geräten lohnt sich der Blick auf den Gebrauchtmarkt. Eine hochwertige Bohrmaschine, die nur gelegentlich benötigt wird, muss nicht fabrikneu sein. Auch generalüberholte Smartphones oder Laptops können interessant sein, sofern Zustand, Garantie beziehungsweise Gewährleistung und Akkukapazität stimmen.
Bei sicherheitsrelevanten Produkten ist allerdings Vorsicht geboten. Fahrradhelme oder Kindersitze unbekannter Vorgeschichte sind beispielsweise keine idealen Gebrauchtkäufe.
10. Reparieren statt wegwerfen
Ein defekter Reißverschluss, ein lockerer Möbelgriff oder ein schwacher Smartphone-Akku bedeuten nicht automatisch, dass ein Produkt ersetzt werden muss. Häufig sind Reparaturen deutlich günstiger als Neuanschaffungen. Vor allem bei hochwertigen Gegenständen kann sich eine professionelle Reparatur lohnen. Gleichzeitig gibt es viele kleinere Arbeiten, die sich mit etwas Geschick und geeignetem Werkzeug selbst erledigen lassen.
Wichtig ist, die eigenen Fähigkeiten realistisch einzuschätzen. Arbeiten an elektrischen Anlagen oder sicherheitsrelevanten Bauteilen gehören in fachkundige Hände. Bei einfachen Möbelreparaturen oder dem Austausch eines Fahrradschlauchs kann dagegen bereits ein kleines Werkzeugset ausreichen.
11. Freizeit genießen, ohne jedes Wochenende viel Geld auszugeben
Gute Freizeitgestaltung muss nicht teuer sein. Wandern, Radfahren, gemeinsame Kochabende, kostenlose Veranstaltungen oder ein Spieleabend mit Freunden können genauso viel Spaß machen wie kostspielige Unternehmungen. Besonders hilfreich ist es, Freizeitaktivitäten bewusst zu planen. Wer jedes Wochenende spontan entscheidet, landet möglicherweise häufiger in Restaurants, Einkaufszentren oder bei Veranstaltungen, die das Budget stärker belasten als ursprünglich gedacht.
Dabei geht es nicht darum, sich Restaurantbesuche oder Konzerte grundsätzlich zu verbieten. Vielmehr hilft ein monatliches Freizeitbudget, Ausgaben bewusst einzuplanen. So lassen sich besondere Erlebnisse genießen, ohne anschließend ein schlechtes Gewissen zu haben.
12. Essen und Kaffee unterwegs: Kleine Beträge mit großer Wirkung
Der Capucchino auf dem Weg zur Arbeit, das belegte Brötchen an der Tankstelle und das schnelle Mittagessen beim Imbiss sind bequem. Allerdings summieren sich solche Gewohnheiten erstaunlich schnell. Ein einfaches Beispiel: Wer an 20 Arbeitstagen jeweils 4 Euro für einen Coffee-to-go ausgibt, kommt auf 80 Euro im Monat. Wird nur jeder Zweite von zu Hause mitgenommen, bleiben bereits 40 Euro übrig.
Ähnliches gilt für das Mittagessen. Selbst vorbereitete Mahlzeiten sind nicht automatisch gesünder, aber häufig günstiger als täglich gekaufte Gerichte. Besonders praktisch sind Gerichte, die sich am Vorabend zubereiten und am nächsten Tag problemlos transportieren lassen.
13. Cashback und Rabattaktionen: Nur sparen, wenn man wirklich etwas braucht
Rabattcodes, Treueprogramme und Cashback-Angebote können sinnvoll sein, wenn ohnehin eine Anschaffung geplant ist. Problematisch werden sie jedoch, wenn Rabatte zum Kauf zusätzlicher Produkte verleiten. Ein Artikel, der statt 100 Euro nur 70 Euro kostet, spart keine 30 Euro, wenn man ihn ursprünglich gar nicht kaufen wollte. Tatsächlich wurden dann 70 Euro ausgegeben.
Deshalb sollte vor jeder Rabattaktion die Frage stehen, ob das Produkt tatsächlich benötigt wird. Wer ohnehin neue Laufschuhe oder einen Staubsauger kaufen möchte, kann dagegen von Preisvergleichen und seriösen Rabattangeboten profitieren.
14. Automatisch sparen: Geld zurücklegen, bevor es ausgegeben wird
Viele Menschen nehmen sich vor, am Monatsende den übrig gebliebenen Betrag zu sparen. Das Problem: Häufig bleibt weniger übrig als erwartet. Ein automatischer Dauerauftrag kann dieses Muster durchbrechen. Direkt nach dem Gehaltseingang wird ein fester Betrag auf ein separates Tagesgeldkonto überwiesen. Die Höhe richtet sich nach den persönlichen Möglichkeiten. Für manche sind 25 Euro realistisch, für andere 200 Euro oder mehr.
Wichtig ist, dass der Betrag dauerhaft tragbar bleibt. Wer regelmäßig Geld zurücküberweisen muss, weil das Girokonto nicht ausreicht, sollte seine Sparrate anpassen.
Ein Tagesgeldkonto eignet sich insbesondere für kurzfristige Rücklagen und den Notgroschen. Für langfristigen Vermögensaufbau können andere Anlageformen infrage kommen, die allerdings zusätzliche Risiken mit sich bringen.
15. Der wichtigste Spartipp: Für Ziele sparen, nicht aus Prinzip
Sparen funktioniert langfristig besonders gut, wenn dahinter ein konkretes Ziel steht. Wer lediglich versucht, möglichst wenig Geld auszugeben, empfindet die Einschränkungen möglicherweise irgendwann als Belastung. Ein finanzielles Polster für unvorhergesehene Ausgaben, eine Reise, die nächste größere Anschaffung oder mehr Unabhängigkeit können dagegen starke Motivationen sein. Hilfreich ist es, das Ziel möglichst konkret zu formulieren und regelmäßig zu überprüfen.
Wer beispielsweise innerhalb eines Jahres 1.200 Euro für einen Urlaub zurücklegen möchte, benötigt dafür durchschnittlich 100 Euro monatlich. Das macht die Planung überschaubar und Fortschritte sichtbar.
Wie viel Geld lässt sich im Alltag tatsächlich sparen?
Die folgenden Beträge sind beispielhafte Rechenwerte, keine garantierten Einsparungen. Sie zeigen, wie sich mehrere kleinere Veränderungen über ein Jahr summieren können.
| Maßnahme | Ersparnis pro Monat | Pro Jahr |
| Ungenutzte Abonnements kündigen | 20 € | 240 € |
| Lebensmittel bewusster einkaufen | 40 € | 480 € |
| Kaffee und Snacks reduzieren | 30 € | 360 € |
| Günstigeren Mobilfunktarif nutzen | 10 € | 120 € |
| Spontankäufe reduzieren | 25 € | 300 € |
| Gesamt | 125 € | 1.500 € |
So viel könnten deine persönlichen Sparmaßnahmen bringen:
- Monatliche Ersparnis: 125, -
- Nach einem Jahr: 1.500 €
- Nach fünf Jahren: 7.500 € – ohne Zinsen oder Inflationseffekte.Fazit: Clever sparen bedeutet nicht, auf alles zu verzichten
Geld sparen im Alltag hat weniger mit Geiz als mit bewussten Entscheidungen zu tun. Wer seine Ausgaben kennt, unnötige Verträge kündigt, Anschaffungen hinterfragt und kleine Gewohnheiten verändert, kann langfristig einen beachtlichen finanziellen Spielraum schaffen. Dabei muss niemand jeden Kaffee selbst kochen, ausschließlich Sonderangebote kaufen oder auf schöne Erlebnisse verzichten. Viel entscheidender ist die Frage, wofür man sein Geld wirklich ausgeben möchte. Denn am Ende geht es nicht darum, möglichst wenig zu konsumieren, sondern mehr aus dem eigenen Einkommen zu machen.
Die beste Sparstrategie ist deshalb diejenige, die sich dauerhaft in den eigenen Alltag integrieren lässt – ohne dass das Leben dabei weniger Spaß macht.
Praktische Helfer zum Geldsparen
Diese Produkte können helfen, Ausgaben besser zu kontrollieren oder unnötigen Verbrauch zu reduzieren. Ein Neukauf lohnt sich allerdings nur, wenn das Produkt tatsächlich gebraucht wird.
| Produkt | Nutzen |
| Stromverbrauchsmessgerät | Versteckte Stromfresser erkennen |
| Schaltbare Steckdosenleiste | Unnötigen Standby-Verbrauch reduzieren |
| Haushaltsbuch | Einnahmen und Ausgaben dokumentieren |
| Isolierter Thermobecher | Coffee-to-go von zu Hause mitnehmen |
| Lunchbox mit Fächern | Mittagessen vorbereiten und mitnehmen |
| Glas-Frischhaltedosen | Meal Prep und Resteverwertung |
| Fahrrad-Reparaturset | Kleinere Reparaturen selbst erledigen |
Dieser Beitrag enthält Affiliate-Links. Wenn du über einen entsprechend gekennzeichneten Link einkaufst, erhalten wir möglicherweise eine kleine Provision. Für dich ändert sich der Preis dadurch nicht.
Weitere Stichwörter zu diesem Artikel
Das könnte Sie auch interessieren

Selbstreflexion als Mann - wachse über Dich hinaus

Offene Ehe: Psychologen erklären Chancen und Risiken für Paare

Ehrlicher Sex: Wie du Leistungsdruck abbaust und echte Nähe erlebst

Wohnung verändern ohne Renovierung: 8 Projekte, die an einem freien Tag wirklich etwas bringen

Toxische Beziehungen: Verantwortung, Realität und dauerhafte Muster


